खाते से पैसे कटने पर तुरंत करें ये काम, RBI नियमों के तहत मिलेगा पूरा रिफंड
बैंक खाते से पैसे कटने पर RBI के किन नियमों के तहत पूरा रिफंड मिलता है और तुरंत कौन से कदम उठाने चाहिए, जानिए पूरी जानकारी।

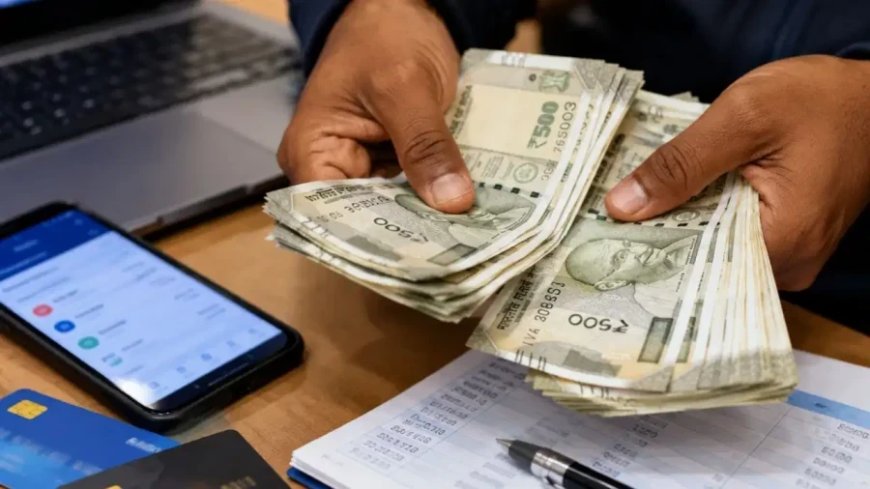
डिजिटल बैंकिंग के इस आधुनिक और तेज दौर में बैंक खातों से धोखाधड़ी और पैसे गायब होने के मामले लगातार तेजी से सामने आ रहे हैं और हाल ही में ग्रेटर नोएडा में पंजाब नेशनल बैंक यानी PNB की एक शाखा से बेहद चौंकाने वाला मामला सामने आया है. यहां ग्राहकों के बैंक खातों के अलावा फिक्स्ड डिपॉजिट यानी FD से बिना किसी जानकारी या मोबाइल मैसेज अलर्ट के करोड़ों रुपये गायब हो गए हैं. अगर आपके बैंक अकाउंट से भी आपकी मर्जी या जानकारी के बिना अचानक पैसे कट जाते हैं, तो आपको घबराने की बिल्कुल भी जरूरत नहीं है. भारतीय रिजर्व बैंक यानी RBI के सख्त नियमों के तहत ग्राहकों को ऐसे मामलों में वित्तीय सुरक्षा के साथ-साथ पूरे रिफंड की पक्की गारंटी मिलती है. बस शर्त यह है कि खाताधारक को सही समय पर सही कदम उठाने होंगे और बैंक को समय रहते इसकी सूचना देनी होगी.
खाते से पैसे कटते ही तुरंत उठाएं ये तीन बेहद जरूरी कदम
अगर आपके बैंक खाते से अचानक पैसे चोरी हो जाएं या बिना अनुमति के कट जाएं, तो सबसे पहले अपने बैंक को इसकी जानकारी तुरंत देनी चाहिए. बैंक के आधिकारिक कस्टमर केयर नंबर, मोबाइल बैंकिंग ऐप या बैंक की आधिकारिक वेबसाइट के जरिए तुरंत फ्रॉड की शिकायत दर्ज करानी चाहिए. इसके साथ ही बैंक से यह अनुरोध करना चाहिए कि वे आपका खाता तुरंत प्रभाव से फ्रीज कर दें या डेबिट कार्ड ब्लॉक कर दें, ताकि आपके खाते से आगे और पैसे न कट सकें. दूसरा सबसे जरूरी काम सभी प्रकार के सबूतों को संभाल कर रखना है. शिकायत दर्ज कराने के बाद बैंक की तरफ से मिलने वाला रेफरेंस नंबर, ट्रांजेक्शन का SMS या ईमेल अलर्ट, बैंक स्टेटमेंट के अलावा स्क्रीनशॉट का पूरा रिकॉर्ड अपने पास सुरक्षित रख लेना चाहिए. तीसरा सबसे अहम कदम साइबर हेल्पलाइन से जुड़ा हुआ है. in पोर्टल पर अपनी शिकायत दर्ज करानी चाहिए. यदि किसी कारणवश 1930 पर कॉल न लगे, तो बिना एक भी पल गंवाए सबसे पहले अपने बैंक को इस घटना की खबर देनी चाहिए.
किसकी होगी जिम्मेदारी, जानिए RBI का आधिकारिक रिफंड नियम
भारतीय रिजर्व बैंक यानी RBI के स्पष्ट नियमों के मुताबिक, वित्तीय धोखाधड़ी के मामलों में ग्राहक की जिम्मेदारी और जवाबदेही इस बात पर पूरी तरह तय होती है कि उसने बैंक में शिकायत कितनी जल्दी दर्ज कराई है. अगर यह फ्रॉड बैंक की अपनी लापरवाही या बैंक के इंटरनल सिस्टम की तकनीकी खराबी की वजह से हुआ है, जैसा कि हाल ही में PNB के मामले में बैंक की अंदरूनी गड़बड़ी से सामने आया है, तो इसमें ग्राहक की किसी भी प्रकार की कोई गलती नहीं मानी जाएगी. ऐसे मामलों में ग्राहक की जिम्मेदारी बिल्कुल शून्य यानी शून्य प्रतिशत रहती है, भले ही शिकायत कितनी भी देरी से दर्ज कराई गई हो. वहीं दूसरी तरफ, अगर किसी थर्ड-पार्टी चूक की वजह से फ्रॉड हुआ है, जिसमें न तो बैंक की कोई गलती है और न ही ग्राहक की कोई गलती है, तब भी ग्राहक पर किसी प्रकार की कोई देनदारी नहीं डाली जाएगी. इसके लिए केवल एक ही शर्त है कि ग्राहक को बैंक से फ्रॉड का अलर्ट मिलने के 3 कामकाजी दिनों के अंदर बैंक को आधिकारिक सूचना देनी होगी. ऐसी परिस्थिति में पूरा पैसा बैंक को ग्राहक को वापस लौटाना होगा.
देरी से शिकायत करने या ओटीपी साझा करने पर क्या होगा नुकसान
यदि कोई ग्राहक फ्रॉड होने के 4 से 7 कामकाजी दिनों के अंदर बैंक में अपनी शिकायत दर्ज कराता है, तो उसकी वित्तीय जिम्मेदारी सीमित हो जाती है. ऐसे मामलों में ग्राहक को अपने बैंक खाते के प्रकार के हिसाब से अधिकतम 5 हजार रुपये से लेकर 25 हजार रुपये तक या फिर फ्रॉड की कुल रकम, जो भी दोनों में से कम हो, उतना ही नुकसान अपनी जेब से उठाना पड़ेगा. अगर यही शिकायत 7 कामकाजी दिनों का समय बीत जाने के बाद दर्ज कराई जाती है, तो ग्राहक की देनदारी पूरी तरह से बैंक की अपनी बोर्ड-अनुमोदित पॉलिसी के हिसाब से तय की जाती है. लेकिन यदि यह वित्तीय नुकसान पूरी तरह से ग्राहक की अपनी निजी लापरवाही की वजह से हुआ है, जैसे कि किसी भी व्यक्ति के साथ अपना गोपनीय ओटीपी, पिन या पासवर्ड शेयर करने की वजह से हुआ है, तो बैंक में आधिकारिक शिकायत दर्ज कराने की तारीख तक का पूरा नुकसान ग्राहक को खुद ही उठाना पड़ेगा और हालांकि, बैंक में औपचारिक शिकायत दर्ज कराने के बाद अगर उस खाते से कोई अतिरिक्त नुकसान होता है, तो उसकी पूरी भरपाई बैंक द्वारा की जाएगी.
कितने दिनों में वापस मिलेगा बैंक खाते से कटा हुआ पैसा
रिफंड मिलने के समय और प्रक्रिया को लेकर भी भारतीय रिजर्व बैंक यानी RBI के नियम एकदम साफ और पारदर्शी हैं. शून्य या सीमित जिम्मेदारी वाले मामलों में बैंक को ग्राहक से शिकायत मिलने के 10 कामकाजी दिनों के अंदर-अंदर ग्राहक के बैंक खाते में प्रोविजनल क्रेडिट यानी अस्थायी तौर पर पैसे डालना कानूनी रूप से जरूरी होता है. यह रकम उसी तारीख से लागू मानी जाएगी, जिस तारीख को ग्राहक के खाते से वास्तव में पैसे कटे थे. इसके अलावा अगर सेविंग्स अकाउंट या डेबिट कार्ड खातों में किसी प्रकार का फ्रॉड होता है, तो बैंक को यह भी पूरी तरह सुनिश्चित करना होगा कि ग्राहक को ब्याज का किसी भी प्रकार का कोई नुकसान न हो. बैंक को अपनी आंतरिक जांच पूरी करके शिकायत का अंतिम निपटारा अधिकतम 90 दिनों के अंदर करना अनिवार्य होता है. अगर बैंक तय किए गए 90 दिनों के भीतर इस मामले को पूरी तरह हल नहीं कर पाता है, तो उसे नियमों के तहत ग्राहक को पूरा मुआवजा देना होगा.
What's Your Reaction?