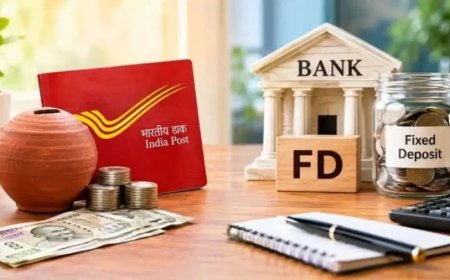
पोस्ट ऑफिस बनाम बैंक एफडी निवेश: जानिए कहां मिल रहा सबसे अधिक ब्याज और मुनाफा
पोस्ट ऑफिस योजनाओं और बैंक एफडी की ब्याज दरों की तुलना। जानिए 5 साल के सुरक्षित निवेश पर कहां मिल रहा है सबसे अधिक रिटर्न और मुनाफा।

अपनी मेहनत की कमाई को पूरी तरह से सुरक्षित रखने के साथ तय मुनाफा कमाने की चाहत हर समझदार निवेशक की होती है। जब भी देश में सुरक्षित निवेश की बात आती है, तो लोगों के सामने मुख्य रूप से दो ही बड़े रास्ते नजर आते हैं। पहला रास्ता भारतीय डाक विभाग यानी पोस्ट ऑफिस की सरकारी बचत योजनाओं का है, तो दूसरा रास्ता देश के विभिन्न अनुसूचित बैंकों की फिक्स्ड डिपॉजिट यानी एफडी योजनाओं का है। जब भी कोई निवेशक अपनी पूंजी को इन विकल्पों में लगाने का विचार करता है, तो उसके मन में ये सवाल सबसे अहम हो जाता है कि दोनों में से किस जगह निवेश करने पर सबसे ज्यादा फायदा मिलेगा और मौजूदा ब्याज दरों के ताजा आंकड़ों को अगर बारीकी से देखें, तो रिटर्न के मामले में तस्वीर बेहद दिलचस्प नजर आती है और निवेशकों को कई तरह के विकल्प दिखाई देते हैं।
केंद्र सरकार ने अक्टूबर से दिसंबर 2026 की तिमाही के लिए छोटी बचत योजनाओं की ब्याज दरों को बिल्कुल ज्यों का त्यों रखा है। इसका मतलब यह है कि इनमें किसी भी प्रकार का बदलाव नहीं किया गया है। पोस्ट ऑफिस की पूरी योजनाओं की सूची पर नजर डालें, तो सीनियर सिटीजन सेविंग्स स्कीम यानी एससीएसी और सुकन्या समृद्धि योजना यानी एसएसवाई सबसे आगे चल रही हैं। 2 प्रतिशत का तगड़ा ब्याज मिल रहा है। हालांकि, यह भी ध्यान रखना जरूरी है कि इन दोनों स्कीमों में अपना पैसा लगाने के लिए सरकार की तरफ से कुछ पात्रता की सख्त शर्तें तय की गई हैं, जिनका पालन करना हर निवेशक के लिए अनिवार्य होता है।
केवल विशेष योजनाओं तक ही सीमित नहीं, बल्कि आम निवेशकों के लिए भी पोस्ट ऑफिस के पिटारे में कई दमदार विकल्प मौजूद हैं। 7 प्रतिशत सालाना ब्याज दिया जा रहा है, जिसका पैसा मैच्योरिटी यानी परिपक्वता पर एकमुश्त निवेशकों को मिलता है। 5 प्रतिशत सालाना ब्याज प्रदान किया जा रहा है। किसान विकास पत्र यानी केवीपी की सबसे बड़ी खासियत यह है कि इसमें लगाया गया निवेशक का पूरा पैसा ठीक 115 महीनों में बिल्कुल दोगुना हो जाता है। 4 प्रतिशत का ब्याज दिया जा रहा है। 1 प्रतिशत सालाना ब्याज मिल रहा है, जिसमें सालाना कंपाउंडिंग का बड़ा फायदा निवेशकों को मिलता है। दूसरी तरफ सीनियर सिटीजन सेविंग्स स्कीम में ब्याज का भुगतान हर तिमाही के आधार पर किया जाता है।
बैंक एफडी के मोर्चे पर स्मॉल फाइनेंस बैंकों का दबदबा
यदि हम बैंकिंग सेक्टर की ब्याज दरों पर अपनी नजर डालें, तो यहाँ स्पष्ट रूप से स्मॉल फाइनेंस बैंक आम ग्राहकों को सबसे ज्यादा ब्याज ऑफर करते हुए नजर आ रहे हैं। 25 प्रतिशत तक के ब्याज के साथ सबसे ऊपर यानी पहले स्थान पर बना हुआ है। 1 प्रतिशत तक का सालाना ब्याज दे रहे हैं।
45 प्रतिशत तक का ब्याज अपने ग्राहकों को दे रहा है। लेकिन इसके विपरीत, देश के बड़े निजी बैंकों की ब्याज दरें इन छोटे बैंकों के मुकाबले काफी कम स्तर पर बनी हुई हैं। 55 प्रतिशत तक का ब्याज ही ऑफर कर रहा है। सरकारी बैंकों यानी पीएसयू का हाल भी कुछ ऐसा ही बना हुआ है। 85 प्रतिशत ब्याज दे रहा है। 45 प्रतिशत तक का ही ब्याज अपने खाताधारकों को दे रहा है।
5 साल के निवेश पर कहां बनेगा सबसे ज्यादा मुनाफा
اگر कोई निवेशक अपनी पूंजी को पूरे 5 साल की लंबी अवधि के लिए लॉक करना चाहता है, तो बैंक और पोस्ट ऑफिस की ब्याज दरों का अंतर बहुत साफ तरीके से दिखाई देता है। 25 प्रतिशत का ब्याज सूर्योदय स्मॉल फाइनेंस बैंक की एफडी पर मिल रहा है।
70 प्रतिशत के ब्याज के साथ मजबूत सरकारी गारंटी और मैच्योरिटी पर एकमुश्त भुगतान की सुविधा मिलती है। 50 प्रतिशत के आकर्षक ब्याज के साथ एक बेहद सुरक्षित सरकारी विकल्प के रूप में मौजूद है। 60 प्रतिशत का ब्याज दे रहा है। 05 प्रतिशत का ही ब्याज ऑफर कर रहा है।
पैसा लगाने से पहले किन जरूरी बातों की करें जांच
भले ही चुनिंदा स्मॉल फाइनेंस बैंक पोस्ट ऑफिस की कई योजनाओं से ऊंचा ब्याज दे रहे हों, लेकिन निवेशकों के लिए बिना सोचे-समझे या आँख मूंदकर कोई भी फैसला लेना बिल्कुल सही नहीं माना जाता है। इन बैंकों की सबसे ज्यादा ब्याज दरें अक्सर किसी खास और सीमित अवधि पर ही लागू होती हैं और इसलिए किसी भी बैंक की एफडी में या फिर सरकारी गारंटी वाली पोस्ट ऑफिस की किसी स्कीम में पैसा निवेश करने से पहले पात्रता के सभी नियमों को बहुत ध्यान से जरूर पढ़ लेना चाहिए। इसके साथ ही इस बात की भी पूरी जांच कर लेनी चाहिए कि ब्याज का भुगतान हर महीने, हर तिमाही या फिर सीधे मैच्योरिटी के समय पर मिलेगा। आखिर में, जरूरत पड़ने पर समय से पहले पैसा निकालने यानी लिक्विडिटी की सुविधा की जांच करना भी हर निवेशक के लिए बेहद जरूरी कदम होता है।
What's Your Reaction?